選ぶ前に知っておきたい! 相続時精算課税の注意点
相続時精算課税は、税負担を抑えて一時にまとまった財産を贈与できるメリットがある一方、一度選択すると「暦年課税」には戻れないなどの注意点もあるため、利用時には慎重な判断が求められます。今回は、相続時精算課税のメリットと注 […] 続きを読む →
親が元気なうちに話し合う認知症対策と民事信託の初歩
親が認知症になり判断能力が低下すると、「資産凍結」のリスクが生じます。相続対策をスムーズに進めるには、親が元気なうちに備えることが大切です。今回は親子の会話から始める認知症対策と、柔軟な資産管理を可能にする「民事信託」の […] 続きを読む →
「今年の路線価」はいつ使う? タイミングとスケジュール管理
相続税の計算に欠かせない「路線価」は、毎年7月初旬に国税庁から公表されます。最新版の発表前に相続が開始したときは、いつの路線価を使うべきなのでしょうか。今回は、路線価の適用ルールと実務上の注意点について解説します。 基準 […] 続きを読む →
路線価の基礎知識 地価公示価格・基準地価の違い
公的機関が公表している土地の価格には「地価公示価格」「基準地価」「路線価」など、目的に応じた複数の基準が存在します。相続や贈与の場面で税金を計算する際は、特に「路線価」の理解が重要です。今回は、それぞれの価格の役割と違い […] 続きを読む →
その土地、適正な評価額ですか 不整形地・角地・私道の評価法
相続税における土地の評価は、単純に「路線価×面積」では決まりません。不整形地(形がいびつな土地)、複数の道路に接する角地、私道負担のある土地などは、評価額が大きく変わる場合があります。今回は、見落としやすい3つのケースを […] 続きを読む →
金や美術品の相続税は? 「実物資産」の評価と落とし穴
金(ゴールド)や美術品・骨董品などの「実物資産」は、現金や不動産と同様に相続税の対象となりますが、その評価方法や税務調査には特有の注意点があります。今回は、実物資産を所有する際に知っておくべき、税務上のルールと実務のポイ […] 続きを読む →
葬式費用は遺産から引ける? 相続税を正しく抑えるために
相続税の計算では、亡くなった人のプラスの財産から、借金などのマイナスの財産や葬儀にかかった費用を差し引くことができ、これを「債務控除」といいます。今回は、正確な納税と税額の抑制につなげるため、どのようなものが対象になる […] 続きを読む →
対象? それとも対象外? 相続税の計算と基礎控除の基本
相続税の申告件数は増加傾向にあり、相続税は以前よりも「身近な税金」となりつつあります。相続税がかかるかどうかを判断する最初のポイントは、保有財産が「基礎控除額」を超えているかどうかです。今回は、相続税の計算の仕組みをわ […] 続きを読む →
税制改正大綱で基礎控除額や 教育資金の贈与などが変更に
2025年12月26日、『令和8年度税制改正大綱』が閣議決定されました。この改正では物価上昇への対応として基礎控除額や給与所得控除額の引上げなど、個人の税負担に直結する見直しが注目されています。今回は大綱のなかから主な […] 続きを読む →
申告後に何を確認されるのか 税務調査で見られるポイント
相続税の申告を終えても、税務調査が行われる可能性があります。申告の不備を防ぐためには、税務署が着目するポイントや申告漏れになりやすい典型例を理解しておくことが大切です。今回は相続税の税務調査の仕組みと調査に備え事前にで […] 続きを読む →
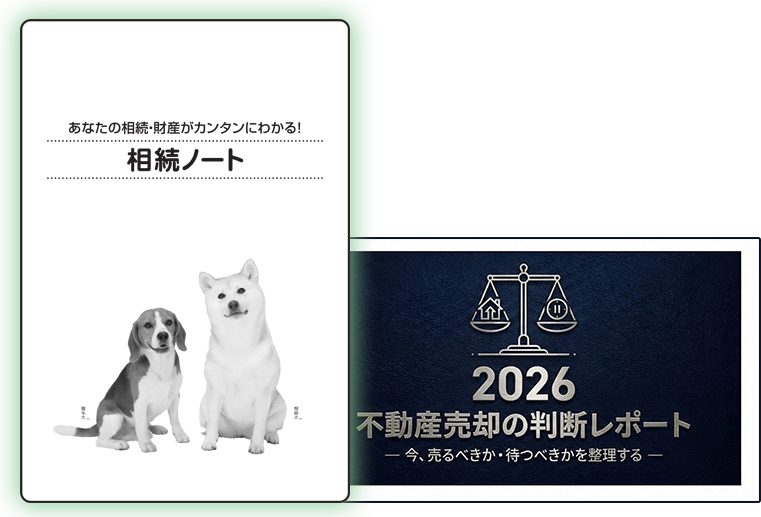
財産の把握・相続手続きの種類・遺言書など、相続手続きに必要なことがわかります。
所有している物件や不動産の上手な処分方法が分かる動向レポートとセットでご確認ください!